※本記事はプロモーション(広告)を含みます。
副業で収入が出たときのお金の手続きを1本にまとめました。申告が必要になる金額、経費にできるもの、開業届のタイミング、インボイス制度の関係、複数サービスの入金管理まで扱います。
確定申告が必要になる目安
会社員の場合、副業の所得が年20万円を超えると確定申告が必要です(所得=売上−経費)。専業や学生などは条件が異なるので、自分の状況を確認しましょう。
経費にできるもの
- AIツールの利用料(ChatGPT有料版など)
- パソコン・通信費(仕事で使う割合分)
- 書籍・教材・セミナー費
- 副業に使ったソフト・サービス
記録・管理の実践
- 売上・経費をスプレッドシートで記録:まずはこれで十分。日付・金額・内容の3項目だけでも始められる
- 領収書・明細を保存:紙でもデータでもよいが、いつでも見返せる場所にまとめる
- 専用の口座やカードを分ける:プライベートの支出と混ざらず管理がラクになる
- 取引が増えたら会計ソフトを検討:自動集計で入力の手間が減る
開業届は必要?
副業レベルなら、開業届は必須ではありません。ただし提出すると青色申告ができ、節税メリット(最大65万円控除など)があります。収入が安定して増えてきたら検討する価値があります。
青色申告のメリットともう少し詳しく
- 最大65万円の特別控除:要件を満たせば所得から差し引ける
- 赤字の繰り越し:翌年以降の黒字と相殺できる場合がある
- ただし複式簿記での記帳が必要になるなど、白色申告より手間は増える
注意点
「バレないから申告しない」は危険です。後からペナルティが来ることも。金額が大きくなったら、税理士や税務署に相談するのが安心です。本記事は一般的な情報で、最終判断は専門家に確認してください。
税金の申告は複雑に感じても、日々の記録をこまめに行っておけば、確定申告の時期に慌てずに済みます。不安な場合は早めに専門家へ相談することをおすすめします。
早めの準備が、確定申告をスムーズに進めるコツです。一歩ずつ着実に進めていく姿勢が、結果的に一番の近道になります。
副業での所得が年間20万円を超えると、原則として確定申告が必要になります。AIツールの利用料は经费として計上できる場合が多いため、レシートや利用明細はこまめに保存しておく習慣をつけておくと、申告時期の作業が大幅に楽になります。
確定申告の際は、経費として計上できる領収書を月ごとにフォルダ分けしておくと、申告時期の作業が格段に楽になります。会計ソフトとAIツールを連携させる方法も検討してみてください。
青色申告を選ぶと控除額が大きくなる分、帳簿付けの手間も増えます。自分の事業規模に合った申告方法を早めに検討しておきましょう。
税金について知っておきたい基本
- 副業所得が年間20万円を超えると確定申告が必要になる場合がある
- 経費として計上できる費用を記録しておく
- 不明点は税理士や税務署に確認する
税金の話は複雑に感じますが、早いうちから記録をつける習慣をつけておくと、確定申告の際に慌てずに済みます。
申告漏れ・経費否認になりやすい失敗
AI副業を始めて収入が発生すると、確定申告や経費計上でつまずく人が少なくありません。悪意がなくても、知らないうちに申告漏れや経費否認につながるケースがあります。よくある失敗パターンと対策を整理しました。
※税務の取り扱いは個人の状況や自治体・税制改正によって変わる場合があります。具体的な判断は税理士や税務署など専門家に確認してください。
申告漏れが起きやすいケース
- 複数プラットフォームの収入を合算し忘れる:クラウドソーシング・ココナラ・アフィリエイト等、収入源が分かれるほど合算を忘れやすい
- ポイント・ギフト券で受け取った報酬の申告漏れ:現金でなくても経済的価値があれば原則として収入に含まれる
- 現金決済分の記録漏れ:銀行振込以外で受け取った分は特に記録が抜けやすい
経費として否認されやすい項目
- 私用と兼用しているPC・スマホの通信費を全額経費にしてしまう(家事按分が必要)
- 家族との食事を「打ち合わせ」として経費にする(業務との関連性を説明できないもの)
- 領収書・明細を保管しておらず、金額の根拠を示せない
対策としてやっておきたいこと
- 収入・経費は発生の都度、家計簿アプリやスプレッドシートに記録する
- PCや通信費など私用と兼用のものは、業務利用割合で按分する(家事按分)
- 領収書・明細はスマホで撮影してクラウド保存しておく
AI副業は収入源が分散しやすいぶん、記録の抜けが起きやすい構造になっています。月末にまとめて処理しようとせず、収入・支出が発生した時点で記録する習慣をつけておくと、確定申告のタイミングで慌てずに済みます。
白色申告と青色申告での違い
白色申告は帳簿付けが比較的簡単な一方、特別控除が受けられません。青色申告(複式簿記)は事前の届出と帳簿の正確さが求められますが、最大65万円の特別控除など税制上のメリットがあります。副業の規模が大きくなってきたら、青色申告への切り替えも検討する価値があります。
申告漏れを防ぐための月次チェックリスト
- 今月入金があったプラットフォームを全て書き出す
- 現金・ポイント・ギフト券など、銀行振込以外で受け取った報酬がないか確認する
- 今月発生した経費の領収書・明細をすべてスキャン・保存したか確認する
- 私用と兼用の支出について、按分の記録が残っているか確認する
この4項目を月末に確認する習慣をつけておくだけで、年末にまとめて処理しようとして記録が抜け落ちる事態をかなり防げます。忙しい時期ほど後回しにしがちな作業なので、リマインダーを設定しておくのもおすすめです。
記録が抜けていたことに後から気づいたら
申告済みの内容に漏れがあったと後から気づいた場合は、放置せずに早めに「修正申告」の手続きを行いましょう。自分から気づいて修正する分には、税務調査で指摘されてから修正するよりも負担が軽く済むケースが一般的です。心当たりがある場合は、まず税務署か税理士に相談するところから始めてください。
申告漏れや経費の否認は、意図的な不正でなくても「知らなかった」だけで起こり得ます。副業の規模が小さいうちから記録の習慣をつけておくことが、収入が増えてきたときの安心材料にもなります。
確定申告直前に慌てないために
確定申告の期限が近づいてから記録の抜けに気づくと、領収書を探し直したり取引履歴をさかのぼったりする作業に多くの時間を取られてしまいます。忙しい月ほど記録を後回しにしがちですが、その積み重ねが後々の負担になります。少しの手間を毎月続けることが、結果的に一番の時短につながります。
インボイス制度は副業にも関係するか
「インボイス制度」という言葉は聞いたことがあっても、副業レベルの規模でも関係あるのか分からない人は多いはずです。基本的な考え方と、判断の目安を整理しました。
※税務の取り扱いは個人の状況や自治体・税制改正によって変わる場合があります。具体的な判断は税理士や税務署など専門家に確認してください。
インボイス制度の基本
インボイス制度は、消費税の仕入税額控除を受けるために「適格請求書(インボイス)」の発行・保存を必要とする制度です。インボイスを発行できるのは、税務署に登録した「適格請求書発行事業者」に限られます。
副業でも登録が必要になるケース
取引先が企業(課税事業者)で、その企業が仕入税額控除を重視する場合、インボイスを発行できない相手との取引を避けたり、価格交渉の材料にされたりすることがあります。企業向けにAI関連の作業を継続的に受注している副業の場合は、影響を受ける可能性があります。
登録しない場合に想定される影響
- 取引先の企業から、インボイス発行事業者への切り替えを打診されることがある
- 同条件なら登録事業者を優先される可能性がある
- 逆に、消費者・個人向けの取引が中心なら影響は限定的なことが多い
判断の目安
- 取引先の多くが企業(法人)かどうか
- 今の売上規模で、登録することによる事務負担(消費税の申告義務が発生する)と、登録しないことによる機会損失、どちらが大きいか
- 迷う場合は登録の要否を税理士に相談する
経過措置(2割特例)について
インボイス制度導入の負担を緩和するため、免税事業者から適格請求書発行事業者になった小規模事業者向けに、一定期間は納税額を売上に係る消費税の2割に抑えられる経過措置(いわゆる2割特例)が設けられています。適用には条件があるため、対象になるかどうかは税理士や税務署に確認しましょう。
取引先との具体的なやり取りの例
企業から継続的に業務委託を受けている場合、契約更新のタイミングで「インボイス発行事業者への登録予定はありますか」と確認されることがあります。登録の意思がない場合でも、その旨を早めに伝えておくと、報酬条件についての認識のズレを防げます。
迷ったときの相談先
インボイス制度の判断は、取引先の構成や将来の事業計画によって最適解が変わります。国税庁のインボイス制度特設サイトで基本情報を確認したうえで、具体的な数字をもとに税理士に相談するのが確実です。
副業を始めたばかりの段階での考え方
まだ取引先が少なく売上規模も小さい段階では、インボイス登録を急ぐ必要は薄いことが多いです。取引先の構成や依頼内容の傾向が見えてきた時点で、改めて登録の要否を検討するという進め方でも十分間に合います。
制度の詳細は改正されることもあるため、判断に迷った際は国税庁の公式情報や税理士への相談を通じて、常に最新の情報をもとに判断することを心がけてください。
売上規模が変わったときの見直し
副業を始めた当初は影響が小さくても、取引先が増えたり企業案件の比率が高まったりすると、状況が変わってインボイス登録の判断が変わることもあります。半年〜1年に一度など、定期的に自分の取引構成を振り返るタイミングを作っておくと、対応が後手に回りにくくなります。
開業届を出すべきタイミング
AI副業の収入が増えてきたとき、気になるのが「開業届」です。出すべきタイミングや、出すことで何が変わるのかを整理します。
本記事は一般的な考え方の紹介であり、個別の判断は税務署・税理士にご確認ください。
開業届とは何か
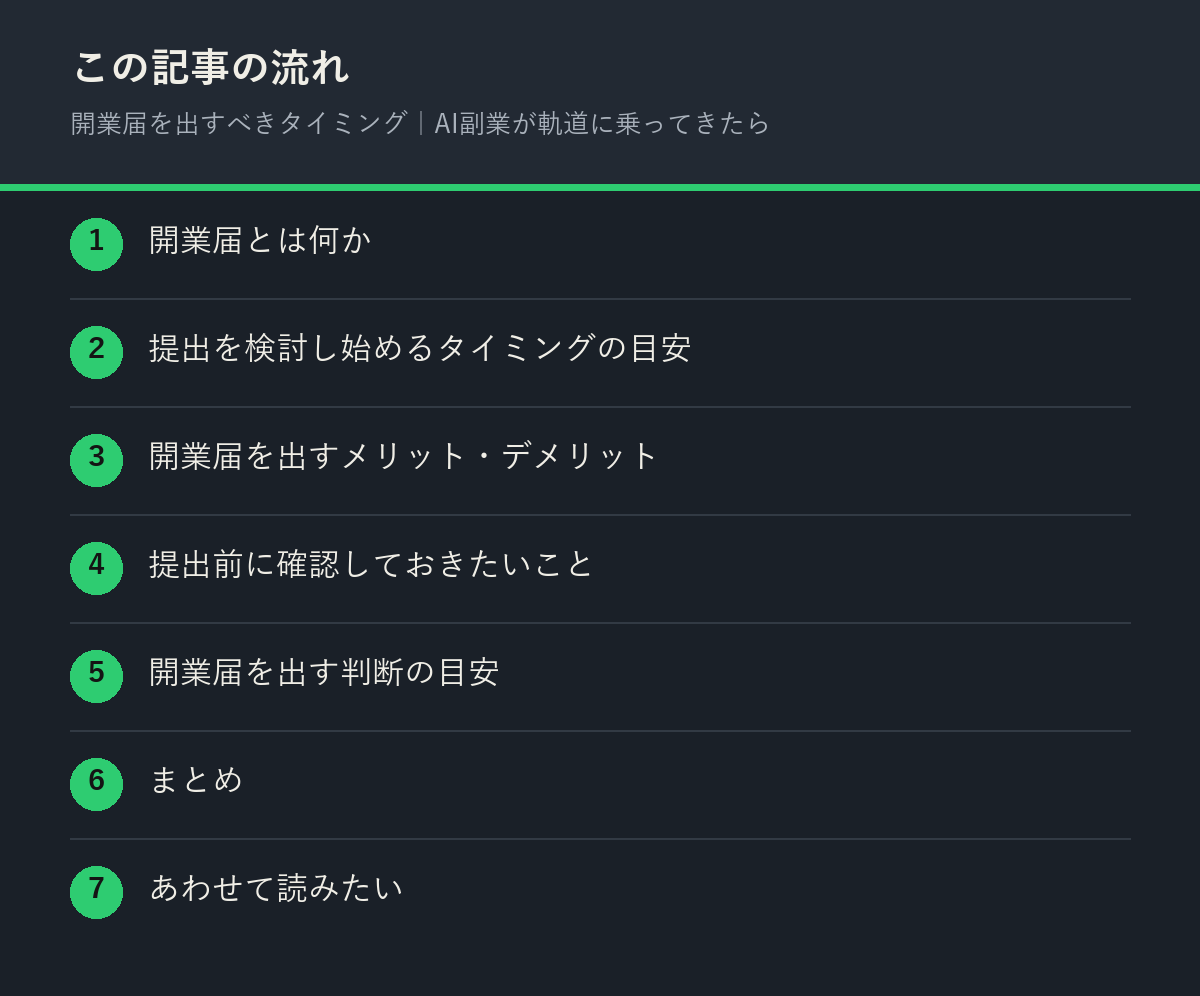
開業届は、個人で事業を始めたことを税務署に知らせる書類です。提出は義務とされていますが、出さなくても罰則があるわけではなく、実務上は状況に応じて判断されることが多いです。
提出を検討し始めるタイミングの目安
- 継続的に収入が発生するようになった:単発ではなく、事業として継続する見込みが立った
- 青色申告のメリットを受けたい:開業届と合わせて青色申告承認申請を出すことで、控除などのメリットが得られる場合がある
- 屋号での銀行口座を作りたい:事業用の口座開設に開業届の控えを求められることがある
開業届を出すメリット・デメリット
- メリット:青色申告特別控除などの税制上の優遇を受けられる可能性がある
- デメリット:扶養に入っている場合など、状況によっては影響が出ることがあるため事前確認が必要
提出前に確認しておきたいこと
- 本業の就業規則で副業が認められているか
- 扶養に入っている場合、扶養条件への影響がないか
- 青色申告と白色申告、どちらが自分に合っているか
開業届を出す判断の目安
- 継続的に収入が発生するようになったら
- 年間所得が一定額を超える見込みが立ったら
- 屋号を使って本格的に活動したいと感じたら
開業届の提出は義務ではありませんが、青色申告などの税制優遇を受けたい場合は検討する価値があります。開業届の提出には迷う人も多いですが、税制優遇のメリットを考えると、収入が安定してきたタイミングで検討する価値は十分にあります。
基本を押さえておくことで、応用的な判断もしやすくなっていきます。小さな疑問もそのままにせず、都度確認しておくと後々の安心につながります。
開業届は、副業の所得が継続的に発生し、事業としての実態を持ち始めたタイミングで提出を検討するのが一般的です。青色申告特別控除などのメリットもあるため、収入が安定してきたら税理士に相談してみるとよいでしょう。
開業届の提出は無料でできる手続きです。迷った際は税務署の窓口や電話相談を活用すると、疑問点をその場で解消できます。
開業届を出すと屋号での銀行口座開設もしやすくなるため、事業の信用面でもメリットがあります。
自分のペースを大切にしながら、着実に前進していってください。周りと比べすぎず、自分にとっての最適解を探していく姿勢を持ちましょう。
実際に手を動かしながら、自分に合ったやり方を見つけていってください。不安な点は事前に確認しておくことで、安心して取り組めるようになります。
一歩ずつ着実に進めていく姿勢が、結果的に一番の近道になります。周囲のサポートも上手に借りながら、無理なく続けていってください。
具体的な事例を参考にしながら、自分の状況に合わせて取り入れてみてください。一つの正解を探すより、いくつかの方法を試して自分に合うものを選んでいきましょう。
継続する中で、少しずつ判断の精度も上がっていきます。周囲の経験者の声にも耳を傾けながら、自分なりのやり方を築いていってください。
AIツール利用料を経費にする方法
ChatGPTやClaudeなどのAIツールを仕事で使っている個人事業主にとって、その利用料は経費にできるのか気になるところです。この記事では、AIツール利用料を経費にする際の考え方を整理します。
本記事は一般的な考え方の紹介であり、個別の税務判断は税理士・税務署にご確認ください。
結論:事業で使っているなら経費にできる
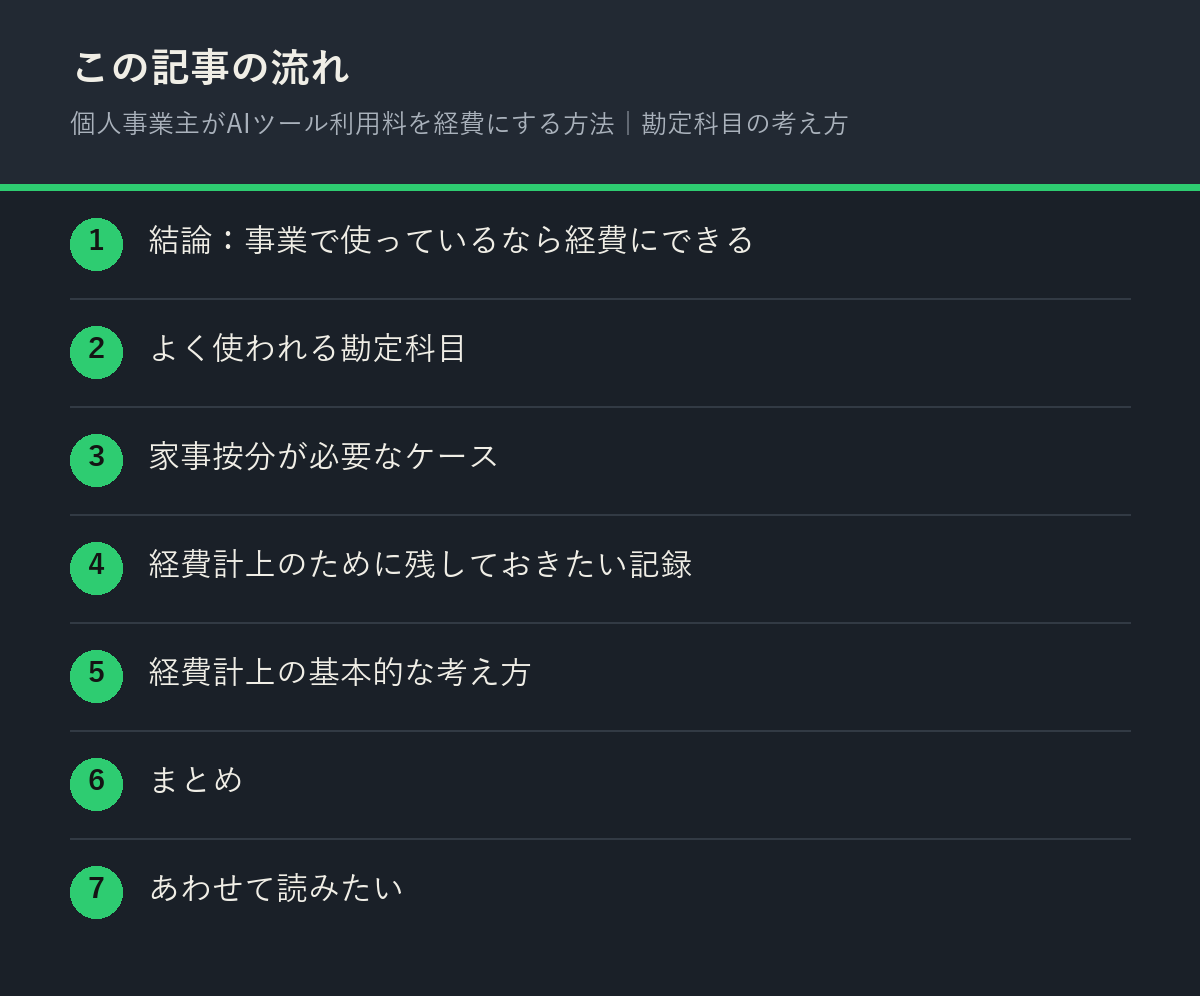
AIツールの利用料は、事業のために使っている実態があれば経費として計上できます。重要なのはツールの種類ではなく、「その利用が事業に関係しているか」という点です。
よく使われる勘定科目
- 通信費:クラウド型AIサービスの月額利用料を計上する際によく使われる区分
- 支払手数料:ツール利用に伴う手数料的な性質が強い場合に使われることがある
- 雑費:他の科目に当てはまらない少額の利用料をまとめる場合に使われることがある
家事按分が必要なケース
AIツールをプライベートでも使っている場合、事業利用分とプライベート利用分を按分する必要があります。使用時間や用途の割合をもとに、事業利用分だけを経費計上するのが基本です。
経費計上のために残しておきたい記録
- 利用料の領収書・請求書(クレジットカード明細でも可)
- そのツールを何の業務に使ったかのメモ(記事作成・資料作成・顧客対応など)
- プライベート利用がある場合は、その割合の根拠となる記録
経費計上の基本的な考え方
- AIツールの利用料は「通信費」や「支払手数料」などで計上することが多い
- 勘定科目に迷ったら税理士に相談する
- 領収書・利用明細は必ず保管しておく
個人事業主にとって経費の正しい記録は、確定申告をスムーズに進めるための重要な準備です。経費計上のルールは業種や契約形態によって異なる部分もあります。
判断に迷った際は、自己判断せず税理士や税務署に確認する習慣を持っておくと安心です。一つの正解を探すより、いくつかの方法を試して自分に合うものを選んでいきましょう。
AIツールの月額利用料は、事業に必要な経費として「消耗品費」や「支払手数料」などの勘定科目で計上できることが一般的です。判断に迷う場合は、税理士や会計ソフトのサポートに確認しておくと安心です。
経費計上に迷う費用は、事業との関連性を説明できるかどうかが判断の基準になります。不安な場合は早めに専門家に相談しておくと安心です。
経費として認められるかどうかの判断基準は、事業に直接必要かどうかです。私的利用と混在する場合は、按分計算が必要になることも覚えておきましょう。
継続する中で、少しずつ判断の精度も上がっていきます。周囲の経験者の声にも耳を傾けながら、自分なりのやり方を築いていってください。
小さな成功体験を積み重ねることが、次への挑戦を後押しする力になります。長く続けている人ほど、うまくいかない時期を経験しています。焦らず付き合っていきましょう。
小さな工夫の積み重ねが、いずれ大きな違いとなって表れてきます。目の前のことに一つずつ丁寧に向き合うことが、実は一番の近道です。
自分らしいやり方を見つけるまでには時間がかかるものです。焦らず探していってください。
複数サービスの入金・収支を管理するコツ
AI副業はクラウドソーシング・スキルマーケット・アフィリエイト等、複数のプラットフォームを掛け持ちしやすいのが特徴です。その分、入金管理が煩雑になりがちです。収支管理を楽にするコツを整理しました。
複数プラットフォームで管理が難しくなる理由
- プラットフォームごとに振込タイミング・締め日が異なる
- 手数料の引かれ方(報酬から天引き/別途請求)がプラットフォームごとに違う
- 入金名義が屋号やプラットフォーム名になっており、何の報酬か分かりにくい
収支管理の具体的な方法
- 副業専用の銀行口座を作る:プライベートの支出と混ざらず、入金の把握がしやすくなる
- プラットフォームごとに収入をスプレッドシートで記録する:締め日・入金予定日・実際の入金日を並べて管理する
- 手数料を差し引く前の総額(グロス)で管理する:確定申告では手数料も経費として計上できる場合が多いため、総額と手数料を分けて記録しておくと後で楽になる
手数料・振込タイミングの違いに注意
プラットフォームによっては、一定額に達するまで出金できない・出金申請してから数日〜数週間かかる、といった違いがあります。資金繰りを考える際は、この振込タイミングのズレも把握しておくと安心です。
AIを使った収支管理の効率化
各プラットフォームの取引履歴をCSVでダウンロードし、内容をAIに要約・分類させることで、収支の全体像を把握する時間を短縮できます。ただし、最終的な金額の整合性は自分の目で確認するようにしましょう。
記録に使えるツール例
- スプレッドシート(Googleスプレッドシート等):プラットフォームごとに列を分けて手動で記録する、最も自由度が高い方法
- 家計簿・資産管理アプリ:銀行口座と連携して入金を自動取得できるものもある
- 会計ソフトの取引先タグ機能:プラットフォームごとにタグ付けして集計しやすくする
月次の収支管理ルーティン例
- ① 月初に、先月中に入金があったプラットフォームと金額を一覧化する
- ② 手数料を差し引く前の総額と、実際の入金額の差分を確認する
- ③ 経費として計上できる支出をあわせて記録する
この3ステップを月に一度のルーティンにしておくだけで、確定申告シーズンに慌てて数か月分をまとめて処理する事態を避けられます。プラットフォームが増えるほど、この習慣の有無が作業負担に大きく影響します。
出金申請のタイミングを揃える工夫
プラットフォームによっては出金の最低金額や申請タイミングを自分で選べるものもあります。可能な範囲で出金日を月初や月末など決まったタイミングに揃えておくと、収支の記録・確認作業がぐっとやりやすくなります。
収支管理は地味な作業ですが、副業を続けるほど後から振り返ったときの資産になります。最初は簡単な記録からで構わないので、まずは今月分から始めてみてください。
記録を継続するコツ
収支管理が続かない一番の原因は「まとめてやろうとして負担が大きくなること」です。毎回すべてを完璧に記録しようとせず、まずは金額と入金元だけをメモする、というくらいの気軽さから始めると継続しやすくなります。慣れてきたら少しずつ記録する項目を増やしていけば十分です。
複数のプラットフォームを掛け持ちしている人ほど、この習慣化の差が確定申告シーズンの負担に直結します。今日から少しずつでも始めてみてください。
よくある質問
会社に副業がバレますか?
住民税の納付方法を「自分で納付(普通徴収)」に切り替えると、会社経由で通知が行きにくくなります。ただし確実に防げるとは限らないため、心配な場合は税理士に相談してください。
赤字でも申告したほうがいいですか?
申告すると、給与所得など他の所得と相殺できる場合があります(損益通算)。該当するか不安な場合は税務署や税理士に確認しましょう。
確定申告はいつやればいいですか?
通常は翌年の2月中旬〜3月中旬です。直前に慌てないよう、日頃から売上・経費を記録しておくのがコツです。
ポイント報酬も本当に申告が必要ですか?
経済的価値のある報酬は原則として収入に含まれます。判断に迷う場合は税務署や税理士に確認しましょう。
経費の按分割合はどう決めればいいですか?
業務で使っている時間や日数の割合を目安に、合理的に説明できる基準で按分するのが一般的です。
登録すると必ず消費税を納める必要がありますか?
適格請求書発行事業者になると、原則として消費税の申告・納付義務が発生します。負担軽減の経過措置もあるため、詳細は税理士や税務署に確認してください。
個人向けの副業なら登録しなくても大丈夫ですか?
取引先が主に消費者や免税事業者であれば、インボイス制度の影響は比較的小さいとされています。ただし今後の取引先の変化も踏まえて検討すると安心です。
開業届を出さないとどうなりますか?
提出しなくても罰則はありませんが、青色申告の税制優遇などが受けられなくなります。継続的な収入が見込める段階になったら提出を検討するのが一般的です。
会社員が副業として開業届を出しても問題ないですか?
会社員でも開業届を提出すること自体は可能ですが、勤務先の副業規定に違反しないか、事前に確認しておくことが大切です。
無料プランから有料プランに切り替えた場合も経費にできますか?
有料プランへの切り替えが事業上の必要性に基づくものであれば、切り替え後の利用料は同様に経費として計上できます。
勘定科目はどれを選んでも間違いにはなりませんか?
明確な決まりがあるわけではなく、事業内容や継続性を考慮して一貫した科目を使うことが大切です。迷った場合は顧問税理士に確認するか、次年度以降も同じ科目で処理する方針にしておくと管理がしやすくなります。
副業専用口座は必ず作らないといけませんか?
義務ではありませんが、プライベートの支出と分けることで収支の把握や確定申告の作業が格段に楽になるため、おすすめしています。
手数料はどこまで経費にできますか?
プラットフォームの利用手数料や振込手数料は、業務に関連する費用として経費計上できる場合が多いです。詳細は税理士に確認してください。
まとめ
- 給与以外の所得が年20万円を超えたら申告が必要
- AIツールの月額は事業で使う分だけ経費になる
- 開業届は継続して稼ぐと決まった時点で出す
- 入金先が増えたら月1回まとめて記録する習慣にする
コメント